 Задайте вопрос нашим экспертам и адвокатам. Узнайте быстрое решение Вашей проблемы, закажите экспертизу или оценку.
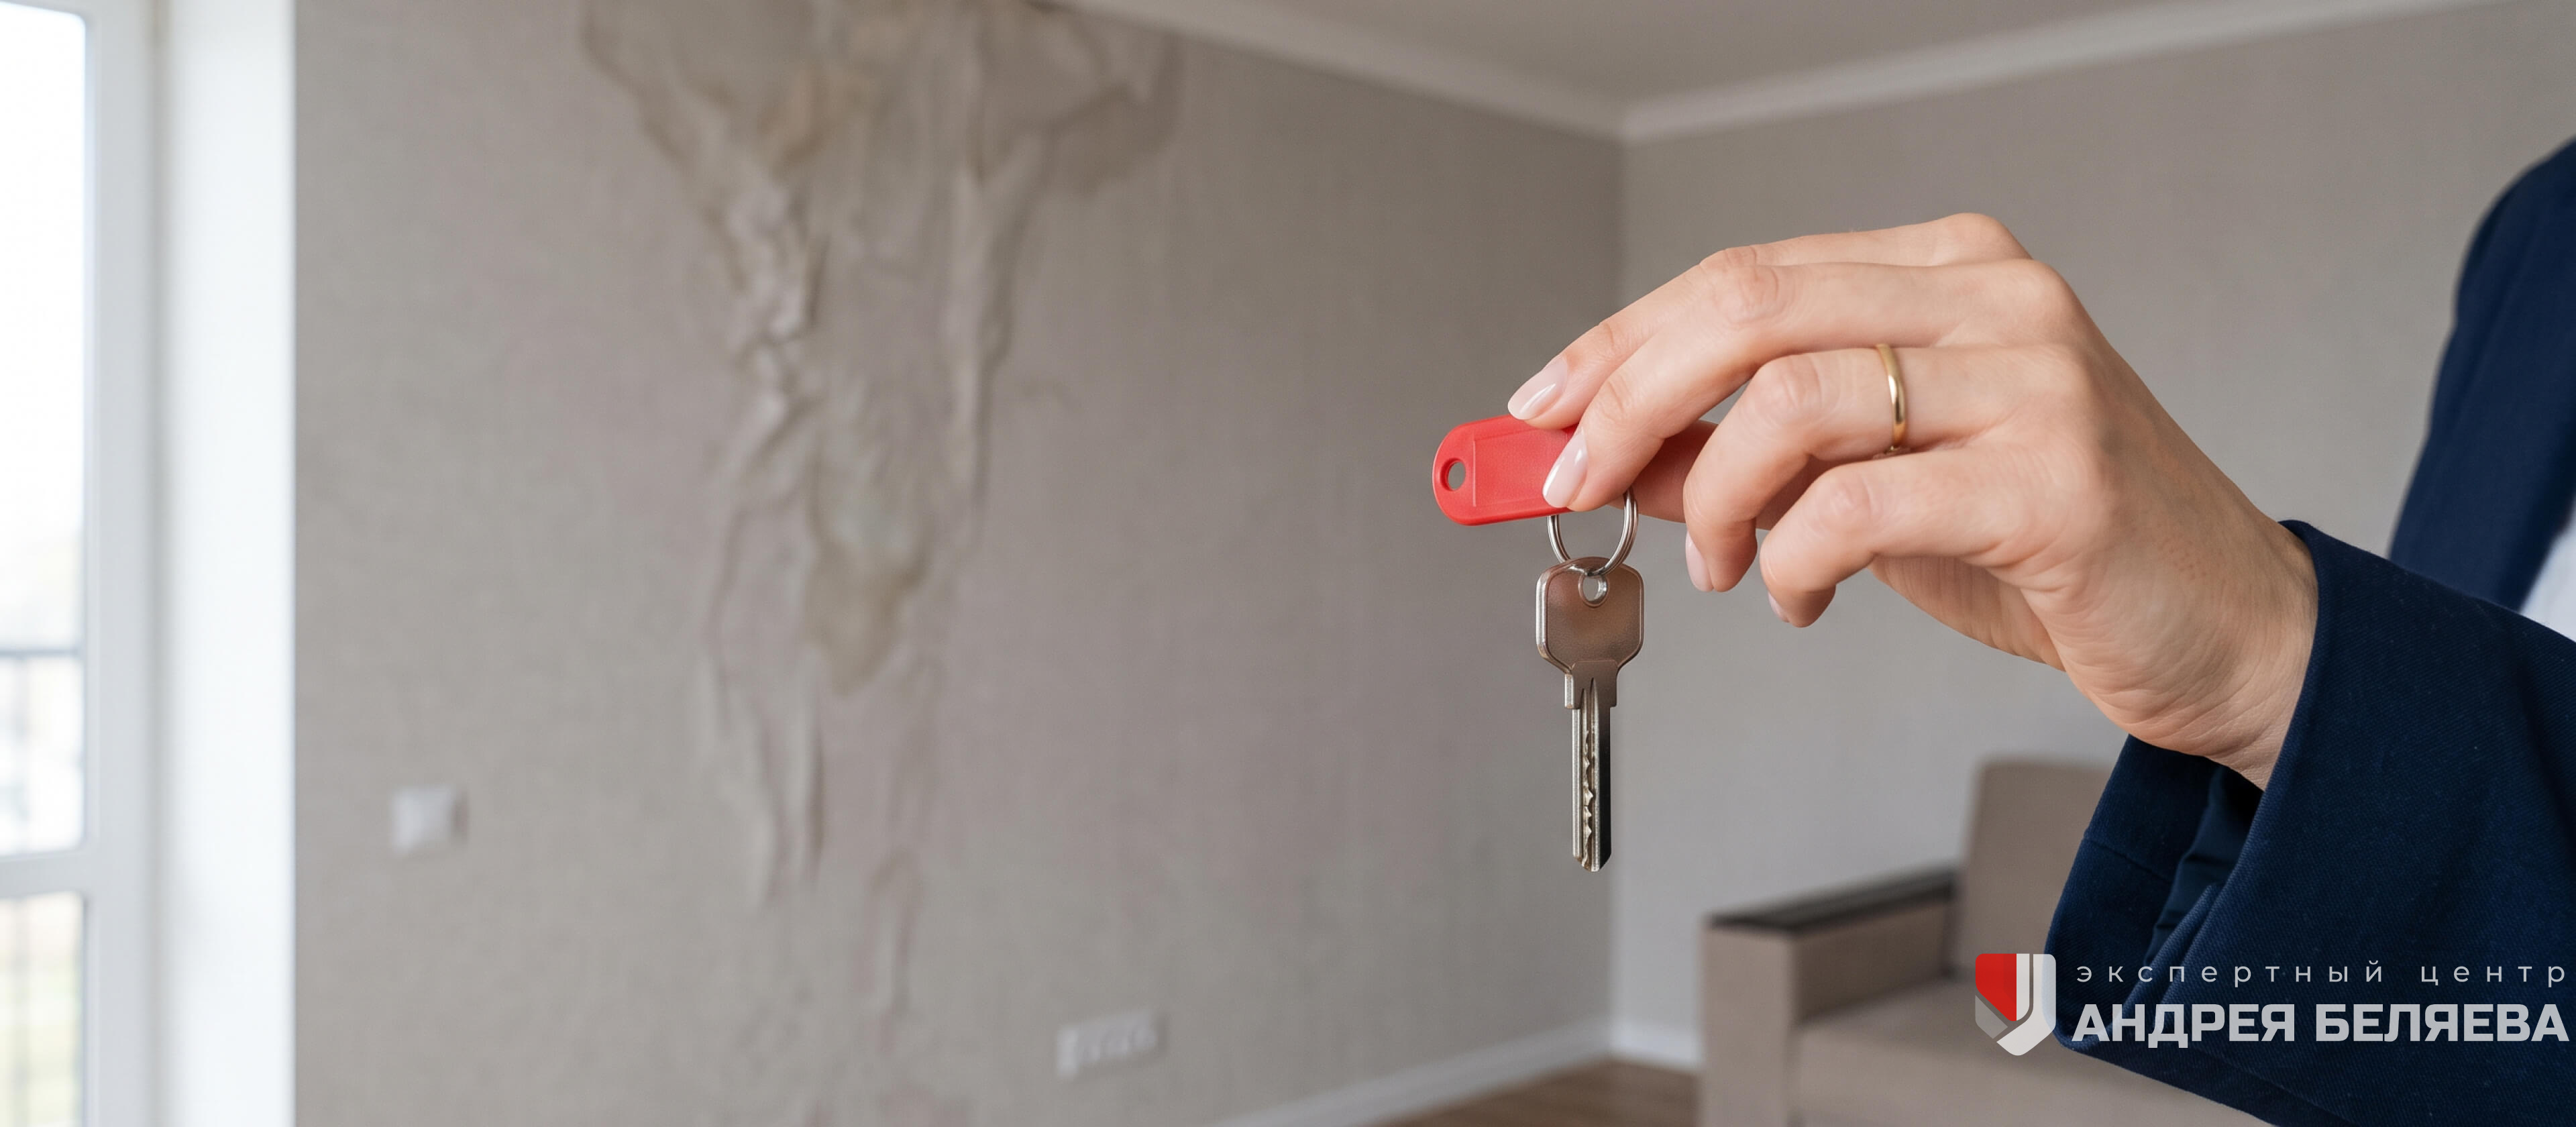
Подробный разбор! Затопило ипотечную квартиру? Разбираем, как оценить ущерб, уведомить страховую и банк, определить виновника и получить компенсацию.
Как проводится оценка ущерба в ипотечной квартире после залива
После того как затопило квартиру, находящуюся в ипотеке, многие опасаются, что из-за кредита возникнут сложности с получением компенсации.
На самом деле ипотека не лишает Собственника права требовать возмещения ущерба, но меняет порядок дальнейших действий.
Помимо фиксации повреждений и расчёта стоимости ремонта приходится учитывать условия страхового полиса, необходимость уведомления банка и порядок получения страховой выплаты.
|
Задайте вопрос нашим экспертам и адвокатам. Узнайте быстрое решение Вашей проблемы, закажите экспертизу или оценку.
|
Написать
|
Поэтому важно не только правильно оценить ущерб, но и собрать документы, которые потребуются при обращении в Страховую, предъявлении претензии виновнику или судебном разбирательстве.
В таких ситуациях обычно участвуют три специалиста:
- технический эксперт устанавливает причину аварии и источник протечки,
- оценщик рассчитывает стоимость ущерба,
- юрист по заливам помогает использовать эти материалы при обращении в Страховую, подготовке претензии или судебном взыскании.
Меняется ли размер ущерба из-за ипотеки
Нет. Стоимость ущерба рассчитывается одинаково независимо от того, находится квартира в залоге у банка или полностью принадлежит Собственнику.
Оценщик учитывает повреждения отделки, инженерных систем, мебели, техники и полный объём восстановительных работ. Ипотека влияет не на сумму оценки, а на порядок дальнейших действий.
На практике сложности возникают при взаимодействии со Страховой, банком и виновником залива. Кого уведомлять, кому перечисляется выплата и можно ли взыскать непокрытую часть ущерба, зависит от условий конкретных документов.
Что делать сразу после залива ипотечной квартиры
Если затопило квартиру водой, важно не спешить с ремонтом. В первые часы после аварии формируется доказательственная база, от которой во многом зависит размер будущей компенсации.
Действовать необходимо в следующем порядке:
- Остановить поступление воды.
- Вызвать аварийную службу и УК.
- Добиться составления акта о заливе.
- Сфотографировать все повреждения: отделку, мебель, технику и место, откуда поступала вода.
- Не приступать к ремонту и не выбрасывать повреждённые вещи.
- Если квартира застрахована — уведомить Страховую.
Когда Собственники ищут информацию по запросу «затопили квартиру — куда обращаться», многие начинают с банка.
На практике сначала нужно зафиксировать последствия залива, а уже затем проверять условия кредитного договора и страхового полиса.
Если начать ремонт раньше осмотра технического эксперта, оценщика или представителя Страховой, часть повреждений может оказаться неподтверждённой. В дальнейшем именно это чаще всего становится причиной споров о размере ущерба.
|
Задайте вопрос нашим экспертам и адвокатам. Узнайте быстрое решение Вашей проблемы, закажите экспертизу или оценку.
|
Написать
|
Нужно ли сообщать банку о заливе
Единого правила нет. Всё зависит от условий кредитного договора, договора залога и страхового полиса.
Проверьте:
- кредитный договор;
- договор залога;
- страховой полис;
- правила страхования;
- порядок уведомления о повреждении заложенного имущества.
В одних случаях достаточно обратиться в Страховую, которая самостоятельно взаимодействует с банком. В других обязанность уведомить залогодержателя возлагается на Собственника.
От условий договора также зависит, кому перечисляется страховая выплата: Собственнику, банку или по иному порядку, предусмотренному документами.
Обратите внимание: если условия сформулированы неоднозначно, лучше разобраться с ними до подачи заявления о страховом случае. Это поможет избежать лишних споров и не нарушить сроки уведомления.
Как проводится оценка ущерба после залива ипотечной квартиры
После фиксации последствий аварии проводится независимая оценка ущерба. Её задача — определить стоимость восстановительного ремонта и подготовить расчёт, который используют при переговорах с виновником, обращении в Страховую или как оценку ущерба квартиры для суда.
Если залили квартиру, оценка ущерба не сводится к подсчёту стоимости новых обоев или напольного покрытия. Оценщик определяет весь объём повреждений, возникших именно в результате залива.
В расчёт могут входить:
- чистовая и черновая отделка;
- инженерные системы;
- встроенная мебель;
- бытовая техника;
- сантехническое оборудование;
- другое имущество, пострадавшее от воды.
Во время осмотра оценщик выполняет фотофиксацию, проводит замеры, составляет дефектную ведомость и рассчитывает стоимость восстановительного ремонта.
При необходимости осмотр проводят повторно, если часть повреждений проявляется после высыхания конструкций.
Особое внимание уделяют скрытым повреждениям. Вода может попасть под напольное покрытие, внутрь перегородок, мебельных конструкций или утеплителя.
Именно поэтому как проводится оценка ущерба при заливе квартиры нельзя определить только по площади видимых пятен.
Для подготовки отчёта обычно используют:
- акт о заливе;
- документы на квартиру;
- страховой полис;
- чеки, договоры и сметы на ремонт;
- фотографии квартиры до залития, если они сохранились.
Даже если часть документов утрачена, это не означает, что ущерб невозможно подтвердить. Оценщик использует фотографии, техническую документацию, сведения о материалах и оборудовании, а также стоимость аналогичных объектов на рынке.
Именно поэтому профессиональная оценка ущерба ремонта квартиры почти всегда отличается от самостоятельных расчётов. Она учитывает не только стоимость материалов, но и полный объём работ, необходимых для восстановления квартиры.
|
Задайте вопрос нашим экспертам и адвокатам. Узнайте быстрое решение Вашей проблемы, закажите экспертизу или оценку.
|
Написать
|
Страховая выплата или взыскание с виновника: что выбрать
Многие считают, что после залива нужно выбрать что-то одно: обратиться в Страховую или взыскать ущерб с виновника. На практике это не всегда так:
- если Страховая компания полностью возместила ущерб, повторно требовать ту же сумму с виновника нельзя;
- если выплата покрыла расходы лишь частично, Собственник вправе взыскать оставшуюся сумму с лица, по вине которого произошёл залив.
Именно поэтому важно заранее определить полный размер ущерба. Независимая оценка ущерба залития квартиры позволяет понять, какую часть расходов покрывает страховка, а какую ещё можно требовать с виновной стороны.
Чтобы избежать ошибок и двойного возмещения, результаты оценки сопоставляют с размером страховой выплаты. После этого можно определить, какие требования заявить дополнительно.
Именно на этом этапе чаще всего требуется юридическое сопровождение после залива, поскольку необходимо правильно определить объём требований к Страховой и виновной стороне.
Кто отвечает за залив квартиры
Причиной аварии могут стать не только действия соседа, но и неисправность общедомовых коммуникаций, ошибки УК, строительные дефекты или выход из строя инженерного оборудования.
Определить ответственное лицо помогает технический эксперт. Он устанавливает источник протечки, механизм аварии и связь повреждений с конкретным заливом. Только после этого можно понять, кому предъявлять претензию и требовать возмещения ущерба.
Без технического обследования есть риск обратиться не к тому ответчику и потерять время на урегулирование спора.
Итог: именно ошибки при определении причины аварии чаще всего приводят к затяжным спорам.
Типичные ошибки после залива ипотечной квартиры
Размер компенсации часто уменьшается не из-за самой аварии, а из-за ошибок, допущенных в первые дни после неё.
Чаще всего собственники:
- начинают ремонт до осмотра специалистов;
- ограничиваются только актом залива;
- поздно уведомляют Страховую;
- не проверяют условия страхового полиса и кредитного договора;
- самостоятельно определяют виновника без технического обследования.
Каждая из этих ошибок может осложнить взыскание ущерба. Поэтому после залива важно сначала зафиксировать повреждения, установить причину аварии и только потом приступать к ремонту.
Чем может помочь Экспертный центр Андрея Беляева
После залива ипотечной квартиры недостаточно просто посчитать стоимость ремонта. Ошибка на любом этапе — от фиксации повреждений до обращения в Страховую — может привести к уменьшению выплаты или затянуть взыскание ущерба на несколько месяцев.
В Экспертном центре Андрея Беляева работу ведут комплексно:
- технический эксперт устанавливает причину аварии и источник протечки,
- оценщик рассчитывает стоимость ущерба,
- юрист по заливам помогает использовать эти материалы при обращении в Страховую, подготовке претензии и взыскании компенсации.
Такой подход позволяет получить не просто отчёт об оценке, а готовую доказательственную базу для переговоров с виновником или подготовки оценки ущерба квартиры для суда.
Если квартиру затопило, не откладывайте оценку до начала ремонта. Чем раньше будут зафиксированы повреждения и установлена причина аварии, тем выше вероятность взыскать ущерб в полном объёме.
Получите бесплатную консультацию по Вашей ситуации. Расскажем, какие документы понадобятся и как действовать именно в Вашем случае. Оформите заявку на звонок, либо свяжитесь с нами для разбора проблемы.
|
Задайте вопрос нашим экспертам и адвокатам. Узнайте быстрое решение Вашей проблемы, закажите экспертизу или оценку.
|
Написать
|
FAQ
Влияет ли ипотека на размер оценки ущерба после залива?
Нет. Ипотека не влияет на размер оценки ущерба после залива квартиры.
Нужно ли сообщать банку, если затопило ипотечную квартиру?
Да, если такая обязанность предусмотрена кредитным договором или страховым полисом.
Кто получает страховую выплату за повреждение ипотечной квартиры?
Это зависит от условий страхования и кредитного договора.
Можно ли взыскать ущерб с соседа, если квартира застрахована?
Да, если страховая выплата не покрыла весь ущерб.
Что делать, если страховой полис не покрывает залив квартиры?
Провести независимую оценку и взыскать ущерб с виновной стороны.
Можно ли ремонтировать ипотечную квартиру до проведения оценки?
Нет. Сначала необходимо провести оценку ущерба и зафиксировать повреждения.
Какие документы нужны для оценки ущерба квартиры для суда?
Акт о заливе, документы на квартиру, фотографии и другие материалы, подтверждающие ущерб.

